合金钢材市场供需格局变化对制造企业的影响
2024年下半年以来,国内合金钢材市场供需格局出现明显调整。一方面,特钢企业产能释放节奏放缓,部分钢厂将铁水转向利润更高的品种钢;另一方面,新能源装备、精密电子和高端模具制造需求保持韧性,带动模具钢与不锈钢材料的询单量环比增长。对于下游制造企业而言,采购策略和材料选型正面临新的考验。
供需错配下的价格传导逻辑
合金钢材的成本核心在铁合金与废钢。近期钼铁、钒铁价格高位震荡,直接推高了Cr12MoV、H13等模具钢的冶炼成本。而钢厂端受制于订单排产,对贸易商的交货周期从15天延长至25天以上。这种错配导致现货市场出现两个现象:
- 常用规格(如718、NAK80)库存周转加快,贸易商挺价意愿强;
- 非标尺寸与预硬化板需要提前锁单,临时采购溢价可达8%-12%。
昆山诚为上特殊钢有限公司在特殊钢加工环节的反馈也印证了这一点——客户从“按需采购”转向“季度锁量”的比例明显上升。
制造企业的实操应对
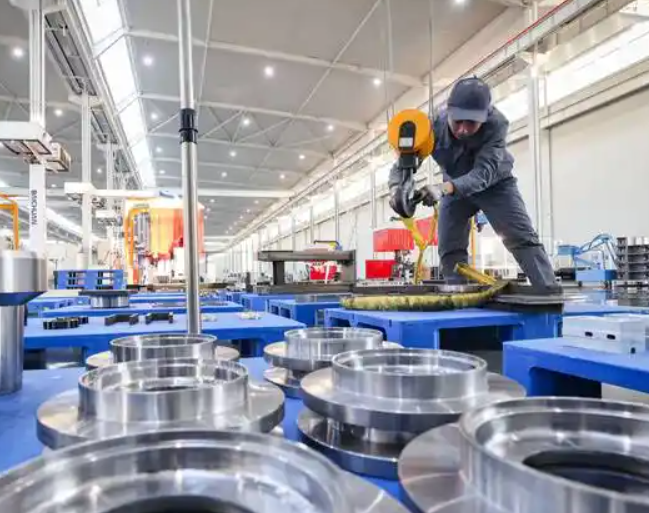
面对波动,制造企业可以从三个维度调整:第一,优化材料替代方案。例如在塑胶模具中,若对耐腐蚀要求不高,可用S136替代部分进口不锈钢材料,成本下降约20%。第二,锁定加工余量。选择具备特殊钢加工能力的供应商,将粗加工前置到钢厂或加工中心,减少自身库存资金占用。第三,建立双源供应。避免单一钢厂依赖,利用昆山诚为上特殊钢有限公司:特殊钢,合金钢材,模具钢,不锈钢材料,特殊钢加工这类具备多品种现货与切割能力的服务商,缩短应急补料周期。
数据对比:不同采购模式的影响
以某汽车零部件企业为例,月消耗H13圆钢约30吨。2023年采用零散现货采购,年均采购单价为18.6元/kg,因缺料导致的停机损失约12小时/月。2024年改为与昆山诚为上特殊钢有限公司签订季度协议,锁定合金钢材基价并预留加工余量,采购单价降至17.2元/kg,停机时间压缩至3小时/月以内。按年计算,材料成本节省约5万元,产能损失减少近百万元。
供需格局的变化不会短期结束。对制造企业来说,把材料管理从“比价采购”升级为“供应链协同”,才是消化波动、稳住交期的关键。而选择一家能同时提供特殊钢、模具钢、不锈钢材料及特殊钢加工服务的合作伙伴,往往比单纯压价更有效。